重庆本然企业管理咨询:制造型企业运营痛点诊断与管理架构优化实践
在重庆制造型企业的日常运营中,“订单接了却交不了货”“账上看着有利润,年底一算全在库存里”这类现象早已不是新鲜事。许多年产值在3000万至2亿区间的企业,往往陷入一种“高层忙救火、中层忙协调、基层忙返工”的循环。这种状态并非某个部门失职,而是整个运营系统出现了结构性错位。
现象背后的“隐性成本”黑洞
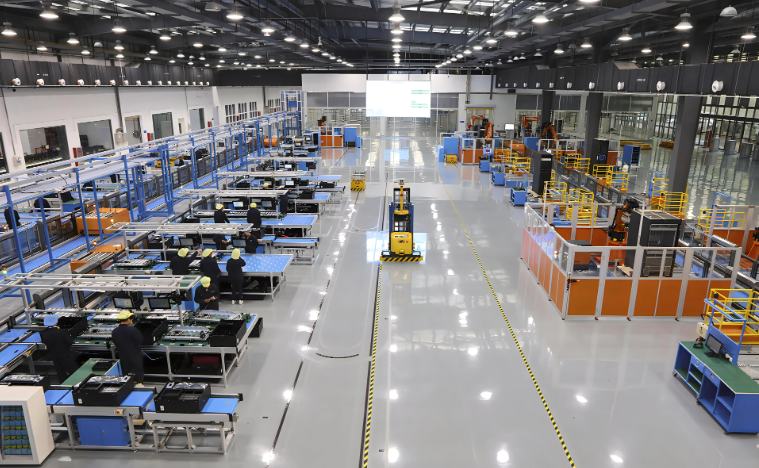
我们服务过一家汽配零部件企业,其准时交付率长期徘徊在72%左右。表面看是产能不足,但深入车间后发现:设备换模时间长达45分钟,是行业标杆的3倍;在制品堆积量超过安全库存2.8倍;质量返修导致的有效工时损失占比高达17%。这些数字背后,是计划排程与现场执行之间的严重脱节——PMC(生产与物料控制)部门沦为单纯的“跟单文员”,而非资源调度中枢。
根因剖析:从流程碎片化到组织责权模糊
再往深处挖,会发现多数企业并非没有流程文件,而是流程被切割成若干孤岛:销售承诺交期时不评估产能余量,采购到货周期不受约束,生产按个人经验安排优先级,财务则只关注事后核算。根据我们对重庆本土68家中小制造企业的调研数据,83%的企业存在跨部门信息传递延迟超过24小时的情况,其中近半数企业的订单变更信息甚至需要3天以上才能同步至生产端。
更深层的原因是组织责权设计失衡。老板抓业务、抓技术,但没人对“从接单到回款”的全流程经营结果负责。项目型管理缺失,职能型架构下各部门只对局部指标负责,结果就是:每个部门看起来都在忙,但企业整体利润率却被期间费用吞噬——重庆本然企业管理咨询有限公司在做管理策划时,常将这种现象称为“组织熵增”:系统内部无序度随时间自然上升,若不主动注入管理动能,效率衰减是必然的。
诊断工具与架构优化的技术路径
我们的企业咨询团队通常采用“三流一平台”的快速诊断框架:即订单流(从线索到现金)、实物流(从原材料到成品)、信息流(从计划指令到执行反馈),外加经营数据平台的穿透力分析。具体操作上,先花两天时间跟单,记录每张订单在每个环节的实际停留时长;再用VSM(价值流图)标出增值比——多数企业在首次绘制时会惊讶地发现,真正增值时间占比不足15%。
在运营指导层面,我们推荐引入“产销协同S&OP”月度机制:由总经理主持,销售、生产、采购、财务四方对滚动13周的需求与产能进行偏差分析。这并非新概念,但关键在于执行颗粒度——例如将产能约束条件(瓶颈工序可用机时、关键物料到货锁定)直接嵌入销售接单评审表,而非仅停留在会议纪要。配合组织微调,比如设立独立的计划调度岗(直接向副总汇报),将原来分散在车间主任手里的排产权收归中央,通常一个季度内就能让交付周期缩短20%以上。
对比验证:同样订单,不同经营结果
以渝北两家规模相近的钣金企业为例。A厂维持传统职能制,结果季度订单准时率从年初的90%下滑至76%,库存周转天数升至58天。B厂在引入我们的公司赋能方案后,重点调整了考核指标:将销售提成与“客户实际回款”而非“发货金额”挂钩,生产奖金与“按计划节点达成率”而非“加班时长”挂钩。三个月后,B厂人均产值提升11%,而A厂同期下降了4%。这就是架构优化与财税咨询中的成本视角结合后产生的直接效果——商务服务的本质不是买一套软件或几个制度,而是重塑经营逻辑。
很多老板问我们:不做大手术,能否逐步改善?可以,但前提是必须选一个“杠杆点”切入。比如,先解决主计划的严肃性——规定每周三上午9点为唯一计划锁定窗口,逾期变更顺延至下周排产。这个简单的纪律,往往比上一套昂贵的MES系统更管用。当然,若涉及股权架构与历史遗留的税务合规问题,则需要财税咨询团队配合进行专项清理,否则管理优化的利润空间会被隐性成本再次侵蚀。
最后给重庆制造业同行一个务实的建议:不要试图用“人海战术”的勤奋掩盖系统设计的懒惰。每季度花两天时间,对照“三流”图审视一次自身运营,把发现的三个最顽固的延迟点,作为下一季度的改善课题。坚守这样的节奏,比任何一次轰轰烈烈的变革都更有复利效应。重庆本然企业管理咨询有限公司在运营指导中始终强调:管理不是理论,是应对不确定性的持续实践。